Ein Schreiben von einem Inkassounternehmen im Briefkasten erzeugt sofort Handlungsdruck – erst recht, wenn Ihnen die zugrunde liegende Rechnung nie zugegangen ist. Im kaufmännischen Alltag und privaten Geschäftsverkehr stellt sich sofort die Frage: Ist dieses Vorgehen rechtlich haltbar und müssen entstandene Inkassokosten beglichen werden?
Für Geschäftsführer, Controller und Privatpersonen gilt: Ein Inkassoverfahren setzt zwingend einen rechtswirksamen Zahlungsverzug voraus. Dieser Ratgeber ordnet die Rechtslage nach dem Bürgerlichen Gesetzbuch (BGB) ein, zeigt Fristen und Abwehrschritte auf und liefert einen praxiserprobten Verzugszinsrechner für die eigene Nachkalkulation.
Was bedeutet ein Inkassoverfahren ohne vorherige Rechnungsstellung?
Wird ein Inkassobüro beauftragt, ohne dass der angebliche Schuldner jemals eine Rechnung erhalten hat, fehlt dem Vorgang die wesentliche Anspruchsvoraussetzung. Ein Inkassounternehmen agiert im Regelfall als Rechtsdienstleister zur Durchsetzung bestehender, fälliger Forderungen im Verzug.
In der Unternehmenspraxis resultieren solche Konstellationen meist aus zwei Ursachen:
- Administrative Übertragungsfehler: Veraltete Adressdaten, Server-Fehler beim elektronischen Dokumentenversand oder Software-Probleme im ERP-System des Rechnungsstellers.
- Unseriöse Forderungspraktiken: Forderungskäufe mit unvollständigen Belegketten oder Massenanschreiben ohne vorherige Prüfung des Belegnachweises.
Aus Sicht des Controllings gilt: Eine Forderung, deren Rechnung dem Empfänger nicht zugegangen ist, ist in der Regel weder prüfbar noch fällig. Solange kein ordnungsgemäßer Rechnungsbeleg vorliegt, besteht keine Verpflichtung zur Zahlung etwaiger Verzugsschäden oder Inkassovergütungen.
Die rechtlichen Grundlagen: Wann tritt der Verzug ein?
Voraussetzungen für ein rechtmäßiges Inkassoverfahren
Damit ein Gläubiger die Kosten eines Inkassodienstleisters als Verzugsschaden nach §§ 280, 286 BGB geltend machen darf, muss sich der Schuldner im rechtlichen Zahlungsverzug befinden. Detaillierte Rechte und Pflichten regelt unser Leitfaden zu Rechten bei Zahlungsverzug.
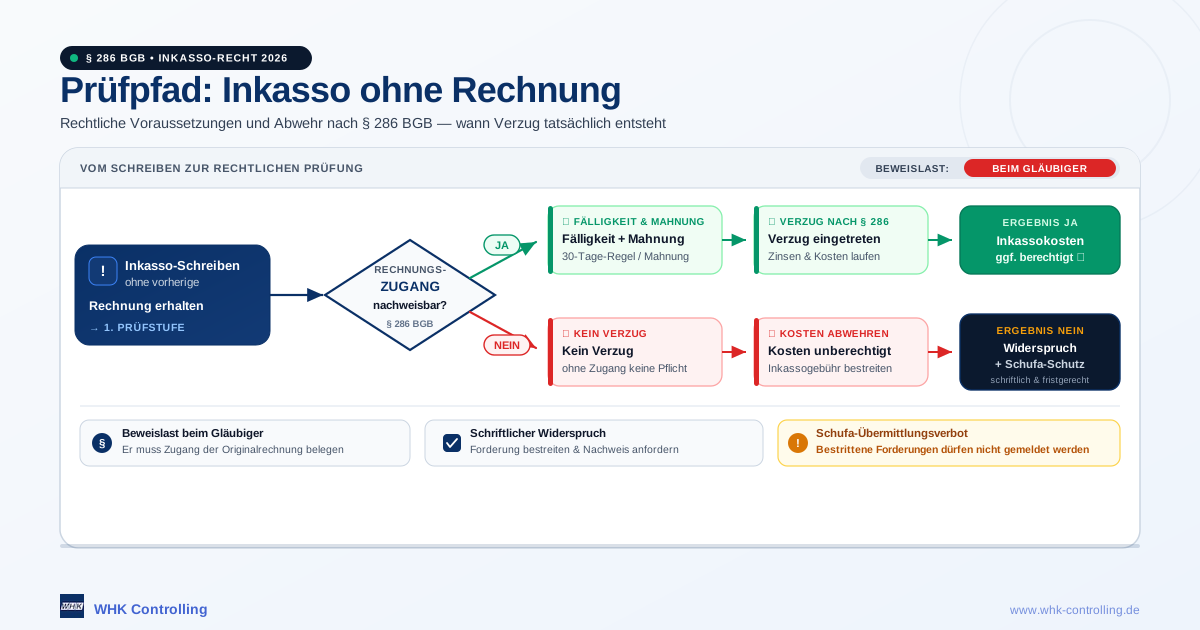
Der Verzug tritt nach § 286 BGB grundsätzlich durch eine Mahnung nach Fälligkeit ein. In drei gesetzlich geregelten Ausnahmefällen ist eine separate Mahnung entbehrlich:
- Kalendermäßig bestimmtes Zahlungsziel: Für die Leistung ist vertraglich eine bestimmte Zeit nach dem Kalender vereinbart (z. B. „Zahlbar ohne Abzug bis zum 15.04.2026“).
- 30-Tage-Regelung (§ 286 Abs. 3 BGB): Der Schuldner gerät automatisch in Verzug, wenn er nicht innerhalb von 30 Tagen nach Fälligkeit und Zugang einer Rechnung zahlt. Bei Verbrauchern greift dieser Automatismus nur, wenn auf der Rechnung ausdrücklich auf diese Rechtsfolge hingewiesen wurde. Mehr hierzu erläutert unser Beitrag zu 30 Tage Netto.
- Ernsthafte Erfüllungsverweigerung: Der Schuldner verweigert die Zahlung eindeutig und endgültig.
Gemeinsamer Nenner aller drei Tatbestände bleibt: Die vertragliche Leistung muss fällig sein und die Abrechnungsgrundlage muss existieren. Ohne Rechnungszugang kann die 30-Tage-Frist nicht anlaufen.
Gesetzliche Regelungen und Ausnahmen
Die Beweislast für den Zugang der Rechnung liegt vollumfänglich beim Gläubiger. Die bloße Absendung eines einfachen Briefs oder einer unverschlüsselten E-Mail ohne Empfangsbestätigung begründet nach ständiger Rechtsprechung keinen Beweis des ersten Anscheins für den tatsächlichen Zugang.
Eine Sonderkonstellation stellt die unberechtigte Rücklastschrift dar: Schlägt ein vereinbarter SEPA-Lastschrifteinzug mangels Kontodeckung oder wegen unberechtigtem Widerspruch fehl, tritt der Verzug oft unmittelbar ein, weil der Schuldner die vereinbarte Zahlungsart vereitelt hat.
Hinsichtlich der Gebührenhöhe setzt das Rechtsdienstleistungsgesetz (RDG) in Verbindung mit dem Rechtsanwaltsvergütungsgesetz (RVG) klare Obergrenzen: Inkassokosten dürfen die Gebühren eines Rechtsanwalts für ein einfaches Mahnschreiben nicht übersteigen (in einfachen Fällen gedeckelt auf eine 0,5- bis 0,9-Gebühr nach Nr. 2300 VV RVG).
Strategien zur Abwehr unberechtigter Inkassoforderungen
Ihre Rechte bei fehlendem Rechnungszugang
Erhalten Sie ein Inkassoschreiben ohne vorherigen Rechnungsbeleg, sollten Sie das Schreiben weder ignorieren noch vorschnell bezahlen. Ignorieren birgt das Risiko gerichtlicher Schritte; eine ungeprüfte Zahlung wird häufig als Schuldanerkenntnis gewertet.
Sie haben das Recht, vom Inkassodienstleister folgende Unterlagen und Nachweise zu fordern:
- Die vollständige Vollmacht oder den Nachweis der Forderungsabtretung (§ 13a RDG).
- Eine Kopie der Originalrechnung inklusive Leistungsnachweis.
- Einen qualifizierten Nachweis über den Zeitpunkt des Rechnungs- und Mahnungszugangs.
- Eine transparente Aufschlüsselung der Gesamtforderung (siehe auch unseren Leitfaden zur Forderungsaufstellung).
Weitere Verbraucherrechte und Musterargumentationen dokumentiert auch der NDR Ratgeber zu Schuldnerrechten.
Der formgerechte Widerspruch
Der Widerspruch muss stets schriftlich und nachweisbar erfolgen (idealerweise per Einwurfeinschreiben oder qualifiziertem Fax). Telefonische Absprachen sind im Streitfall nicht beweiskräftig.
Im Widerspruchsschreiben formulieren Sie klar:
- Dass Ihnen bis dato keine Rechnung des ursprünglichen Gläubigers zugegangen ist.
- Dass die Hauptforderung dem Grunde und der Höhe nach bestritten wird, bis ein Beleg vorgelegt wird.
- Dass Verzugszinsen und Inkassogebühren mangels Verzugs ausdrücklich zurückgewiesen werden (siehe auch Rechtliche Grundlagen zu Mahngebühren).
- Dass einer Übermittlung von Daten an Wirtschaftsauskunfteien (z. B. Schufa, Creditreform) gemäß § 31 Abs. 2 BDSG widersprochen wird, da die Forderung bestritten ist.
Die finanziellen und strategischen Konsequenzen
Das Risiko für Ihre Bonität und Schufa
Eine unbezahlte Forderung gefährdet die Bonität, sobald Daten an Auskunfteien gemeldet werden. Nach § 31 Bundesdatenschutzgesetz (BDSG) ist die Weitergabe von Forderungsdaten an Auskunfteien jedoch nur unter engen Voraussetzungen zulässig:
- Die Forderung muss fällig sein.
- Der Schuldner muss nach Fälligkeit mindestens zweimal schriftlich gemahnt worden sein.
- Zwischen der ersten Mahnung und der Übermittlung müssen mindestens vier Wochen liegen.
- Entscheidend: Der Schuldner darf die Forderung nicht bestritten haben.
Ein rechtzeitiger und begründeter Widerspruch verhindert die rechtmäßige Einmeldung des Negativmerkmals bei der Schufa.
Zusätzliche Kosten und rechtliche Konsequenzen
Befindet sich ein Schuldner tatsächlich im Verzug, darf der Gläubiger Verzugszinsen nach § 288 BGB berechnen. Die Zinssätze orientieren sich am halbjährlich von der Deutschen Bundesbank bekannt gegebenen Basiszinssatz (§ 247 BGB).
Die gesetzliche Berechnung folgt dieser Systematik:
Für den Verzugszinssatz:
Wobei die gesetzliche Marge für Verbrauchergeschäfte 5 Prozentpunkte und für Rechtsgeschäfte ohne Verbraucherbeteiligung (B2B) 9 Prozentpunkte beträgt (§ 288 BGB). Bei Entgeltforderungen zwischen Unternehmen fällt zudem eine gesetzliche Verzugspauschale von 40,00 € an (§ 288 Abs. 5 BGB).
Für die konkreten Zinskosten:
Berechnen Sie die Zinslast mit unserem interaktiven Rechner:
Interaktiver Verzugszinsrechner
Ermitteln Sie die gesetzlichen Verzugszinsen auf Basis des aktuellen Basiszinssatzes der Deutschen Bundesbank.
Hinweis zur Berechnung: Der Basiszinssatz wird halbjährlich von der Deutschen Bundesbank festgelegt. Stand 2026 beträgt er 1,52 % (vorher 1,27 %). Bei unberechtigten Inkassoforderungen ohne vorherige Rechnungsstellung fallen mangels Verzugs weder Zinsen noch Pauschalen an.
Geht ein gerichtlicher Mahnbescheid zu, müssen Sie innerhalb von 14 Tagen Widerspruch beim erlassenden Mahngericht einlegen. Andernfalls kann der Gläubiger einen vollstreckbaren Vollstreckungsbescheid erwirken, selbst wenn die Forderung inhaltlich unbegründet war.
Prävention: So schützen Sie sich vor unberechtigten Forderungen
Stammdatenpflege und Kontomonitoring
Für Unternehmer und Finanzverantwortliche empfiehlt sich ein dreistufiges Vorgehen im Rechnungswesen:
- Debitorenpflege: Rechnungsadressen, E-Mail-Postfächer und Ansprechpartner regelmäßig abgleichen. Mit der Einführungspflicht für die E-Rechnung ab 2026 lassen sich strukturierte Übertragungswege etablieren, die Übermittlungsnachweise automatisieren.
- Zahlungserinnerung vor Inkasso: Eigene Forderungen vor einer Inkassoübergabe gestuft mahnen. Bewährte Muster und Abläufe finden sich in unserem Leitfaden zur effektiven Zahlungserinnerung.
- Konto- und Belegprüfung: Rücklastschriften wöchentlich auswerten, um unbeabsichtigte Verzugssituationen frühzeitig aufzuklären.
Unterstützung durch Verbraucherzentralen und Anwälte
Verhärtet sich die Front mit einem Inkassounternehmen, bieten Verbraucherzentralen standardisierte Prüfwerkzeuge (z. B. den Inkasso-Check) und rechtliche Erstberatung an. Bei gewerblichen Streitwerten oder angedrohten Schufa-Einträgen sichert die Einschaltung eines Rechtsanwalts für Zivil- oder Wirtschaftsrecht eine fundierte Abwehr und ermöglicht bei unberechtigter Datenweitergabe Schadensersatzansprüche nach DSGVO.
FAQ
Was kann ich tun, wenn ich ein Inkassoschreiben ohne vorherige Rechnung erhalte?
Reagieren Sie unverzüglich schriftlich per Einwurfeinschreiben. Fordern Sie die Vorlage der Originalrechnung sowie den Nachweis des Zugangs und weisen Sie die Inkassogebühren mangels Verzugseintritts zurück.
Welche Rechte habe ich als Schuldner bei unberechtigten Inkassoforderungen?
Sie haben das Recht auf detaillierte Darlegung der Forderung (§ 13a RDG), das Recht auf Bestreiten der Hauptforderung und das Recht auf Verbot der Weitergabe Ihrer Daten an Wirtschaftsauskunfteien gemäß § 31 BDSG.
Wie kann ich meine Kreditwürdigkeit schützen, wenn ich ein Inkassoschreiben erhalte?
Legen Sie form- und fristgerecht Widerspruch gegen die Forderung ein. Eine bestrittene Forderung darf nicht an die Schufa oder andere Auskunfteien übermittelt werden.
Fazit
Ein Inkassoverfahren ohne vorherige Rechnungsstellung ist rechtlich nicht durchsetzbar, solange der Gläubiger den Rechnungszugang und damit den Verzugseintritt nach § 286 BGB nicht nachweisen kann. Vermeiden Sie vorschnelle Zahlungen, bestreiten Sie unberechtigte Gebühren schriftlich per Einschreiben und untersagen Sie vorsorglich die Weitergabe an Auskunfteien. Mit sauber dokumentierten Belegabläufen im Rechnungswesen und einem konsequenten Fristenmanagement schützen Sie Liquidität und Bonität gleichermaßen.
Quellen & Referenzen
- [1] Bürgerliches Gesetzbuch (BGB) § 288 Verzugszinsen und sonstiger Verzugsschaden — gesetze-im-internet.de
- [2] Deutsche Bundesbank: Basiszinssatz nach § 247 BGB — bundesbank.de
- [3] Riverty Financial Academy: Inkasso ohne Mahnung — riverty.com
- [4] Bürgerliches Gesetzbuch (BGB) § 286 Verzug des Schuldners — gesetze-im-internet.de