Bei Barzahlungen bestätigt eine Quittung den Erhalt des Geldes. Sie dokumentiert die Zahlung und hilft Käufer und Verkäufer, spätere Unklarheiten zu vermeiden.
Einführung in die Quittung bei Barzahlung
Eine Quittung bei Barzahlung bestätigt schriftlich den Erhalt einer Zahlung für Waren oder Dienstleistungen. Sie hält fest, welche Transaktion stattgefunden hat.
Als Zahlungsnachweis kann sie beiden Parteien bei Rückfragen oder Streitigkeiten helfen. Stellen Sie Quittungen sorgfältig aus und bewahren Sie sie geordnet auf, damit die Angaben für Buchhaltung und steuerliche Zwecke nachvollziehbar bleiben.
Warum ist eine Quittung bei Barzahlung wichtig?
Eine Quittung dokumentiert, dass eine Forderung beglichen wurde. Bei Barzahlungen hält sie den Zahlungsvorgang schriftlich fest. Für die Buchhaltung dient sie als Beleg für Betriebseinnahmen oder -ausgaben. Ob sie für einen Vorsteuerabzug genügt, hängt von den erforderlichen Angaben und dem Einzelfall ab.
Rechtliche Grundlagen der Quittung bei Barzahlung
Für Quittungen bei Barzahlungen gelten rechtliche Vorgaben. Welche Angaben im konkreten Fall erforderlich sind, hängt unter anderem davon ab, ob der Beleg zugleich als Rechnung oder Buchungsbeleg dient.
§ 368 BGB: Anspruch auf eine Quittung
§ 368 BGB gibt dem Schuldner nach der Leistung einen Anspruch auf ein schriftliches Empfangsbekenntnis. Die Vorschrift begründet nicht pauschal eine Pflicht, bei jeder Barzahlung unaufgefordert eine Quittung auszustellen. Der Anspruch kann helfen, den Zahlungserhalt nachvollziehbar zu dokumentieren.
Wenn Sie eine Quittung benötigen, bitten Sie den Zahlungsempfänger um eine schriftliche Bestätigung. Bei steuerlichen oder rechtlichen Fragen sollte der konkrete Beleg fachlich geprüft werden.
Unterschiede zwischen Quittung, Kassenbon und Rechnung
Eine Quittung bestätigt den Erhalt einer Zahlung. Eine Rechnung fordert zur Zahlung auf und beschreibt die abgerechnete Lieferung oder Leistung. Ein Kassenbon dokumentiert einen Verkauf und kann zugleich als Zahlungsbeleg dienen, wenn er den Vorgang nachvollziehbar ausweist.
Eine Rechnung kann mit einem Empfangsvermerk wie „Betrag dankend am (Datum) erhalten“ und einer Unterschrift als Zahlungsbestätigung ergänzt werden. Welche Angaben für Buchhaltung oder steuerliche Zwecke erforderlich sind, hängt vom jeweiligen Vorgang ab.
Wichtige Bestandteile einer Quittung bei Barzahlung
Eine Quittung sollte den Zahlungsvorgang eindeutig erkennen lassen. Welche Angaben im Einzelfall erforderlich sind, richtet sich nach ihrer Verwendung und den jeweils geltenden Vorgaben.
Mindestangaben und Pflichtbestandteile
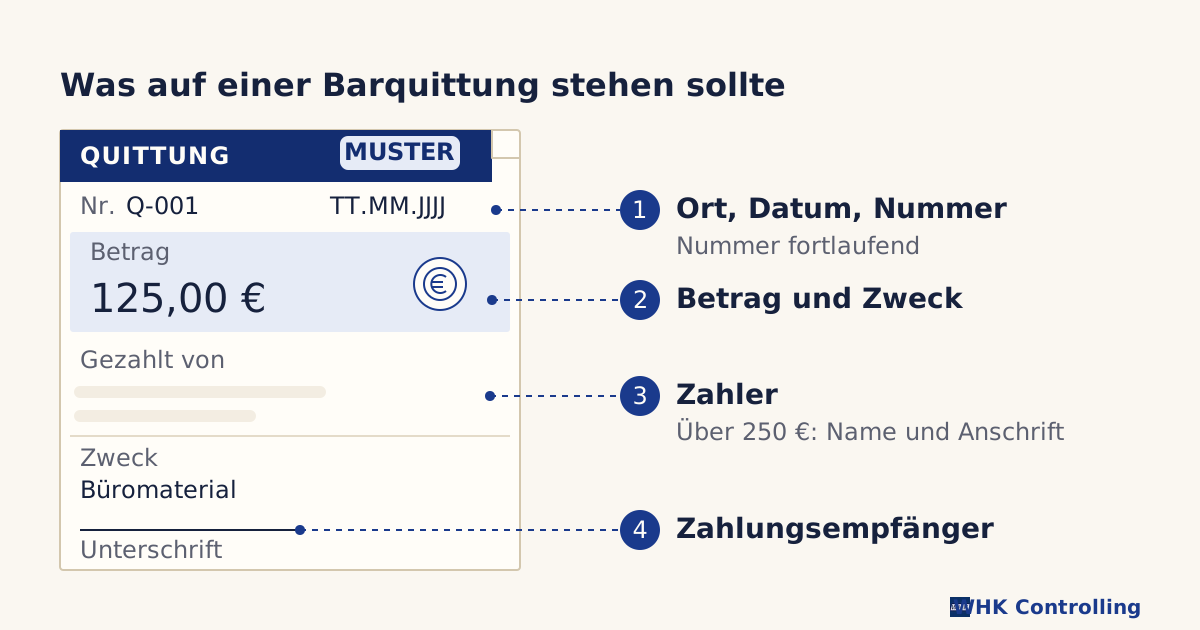
Halten Sie auf der Quittung fest, wer die Zahlung erhalten hat, wann sie erfolgt ist und wofür sie geleistet wurde. Der Betrag und die Beschreibung der Ware oder Dienstleistung sollten eindeutig sein. Angaben zu Ort, Datum und einer fortlaufenden Nummer erleichtern die Zuordnung und Ablage.
Je nach Verwendungszweck können weitere Angaben erforderlich sein, etwa steuerliche Angaben oder eine Unterschrift des Zahlungsempfängers. Prüfen Sie die Anforderungen für den konkreten Beleg; fehlen notwendige Angaben, kann er für Buchhaltungs- oder Steuerzwecke ungeeignet sein.
Besondere Anforderungen für Beträge über 250 Euro
Übersteigt der Bruttobetrag 250 Euro und soll der Beleg für den Vorsteuerabzug als Rechnung dienen, greifen nach § 33 UStDV und § 14 UStG strengere Pflichtangaben. In diesem Fall muss der vollständige Name und die Anschrift des Leistungsempfängers angegeben werden, nicht pauschal der Name des Zahlenden. Eine reine Barquittung als zivilrechtliches Empfangsbekenntnis unterliegt dieser Vorgabe nicht automatisch, erleichtert mit diesen Angaben aber die steuerliche Anerkennung.
Erstellung und Verwaltung von Quittungen bei Barzahlung
Vorlagen und digitale Werkzeuge können die Ausstellung und Ablage von Quittungen vereinheitlichen. Prüfen Sie die Angaben vor der Ausgabe und ordnen Sie jede Quittung dem passenden Geschäftsvorgang zu.
Vorlagen und digitale Tools zur Effizienzsteigerung
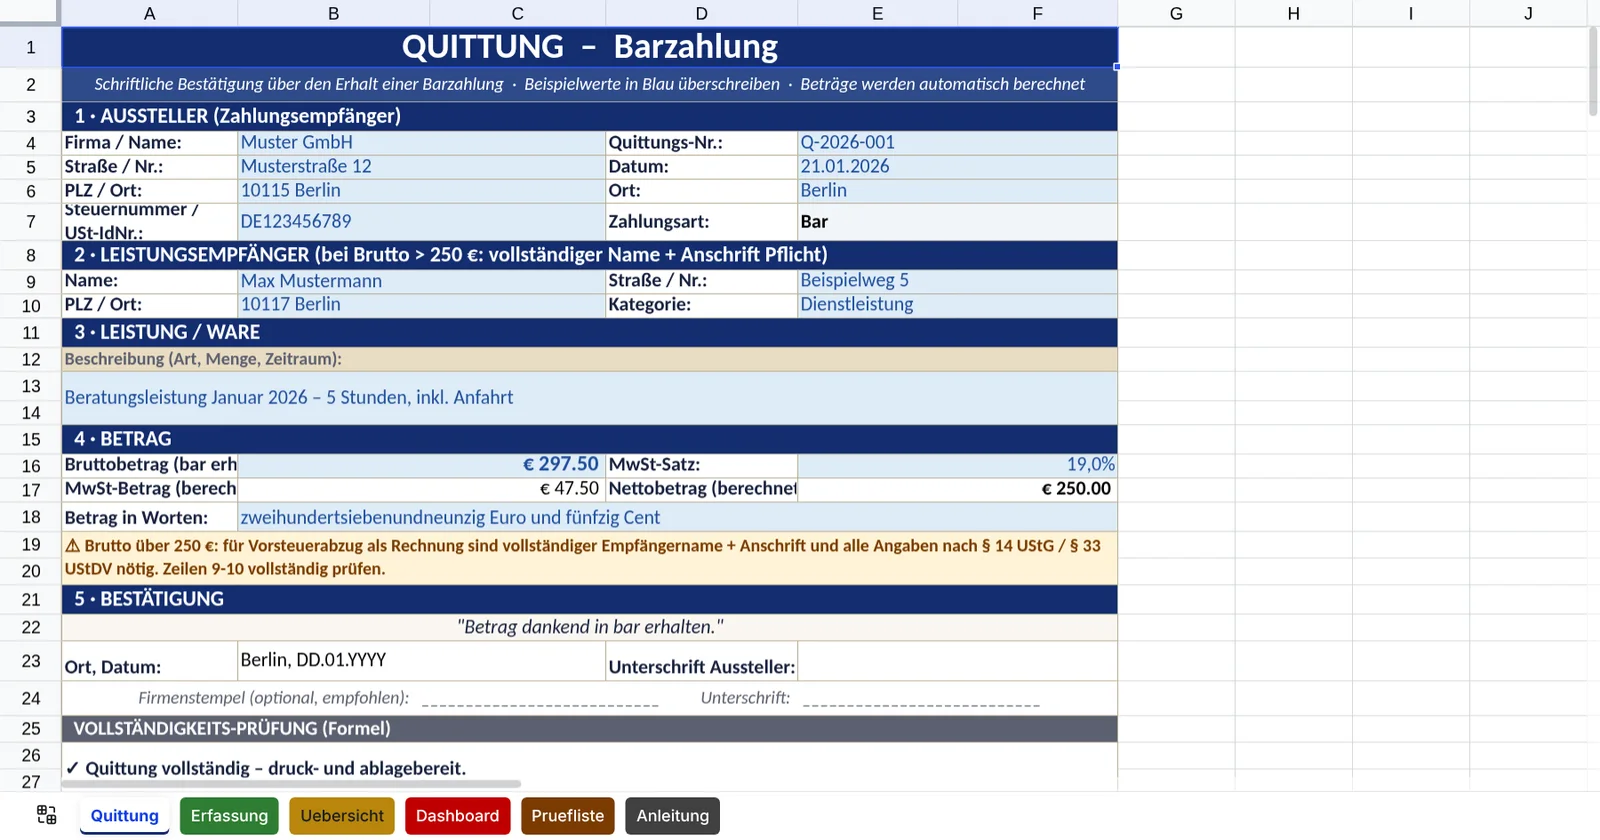
Vorlagen für die Quittung bei Barzahlung können die Ausstellung vereinheitlichen. Die bereitgestellten Dateien lassen sich je nach Format an den jeweiligen Vorgang anpassen. Nutzen Sie eine Vorlage als Ausgangspunkt und prüfen Sie, ob die Angaben für Ihren Beleg ausreichen. Softwarelösungen können zusätzlich bei Erstellung, Ablage und Suche unterstützen. Achten Sie darauf, dass Quittungen auffindbar und dem passenden Geschäftsvorgang zugeordnet bleiben.
Tipps zur Vermeidung von Fehlern
Prüfen Sie vor der Ausgabe, ob Betrag, Datum und Beschreibung stimmen und die Schrift lesbar ist. Eine Unterschrift des Zahlungsempfängers kann den Empfang dokumentieren, soweit sie für den Vorgang erforderlich ist. Ein Firmenstempel ist eine mögliche Ergänzung, ersetzt aber keine fehlenden Angaben. Bewahren Sie den Beleg so auf, dass er dem Geschäftsvorfall zugeordnet werden kann.
Aufbewahrung und Verwaltung von Quittungen
Ordnen Sie Quittungen dem jeweiligen Geschäftsvorgang zu und legen Sie sie so ab, dass sie bei Bedarf auffindbar und lesbar sind.
Digitale und physische Aufbewahrungsmethoden
Digitale Ablagen erleichtern das Suchen und Zuordnen von Quittungen bei Barzahlung. Wenn Sie Belege scannen oder digital empfangen, achten Sie auf eine geordnete, lesbare und nachvollziehbare Ablage.
Papierquittungen können Sie bei der zugehörigen Rechnung ablegen. Ein Quittungsblock mit Durchschlag hält eine Kopie für die Buchhaltung bereit. Wählen Sie ein Verfahren, bei dem Zahlung und Beleg dauerhaft zusammengeführt werden können.
Aufbewahrungsfristen und rechtliche Anforderungen
Die gesetzliche Aufbewahrungsfrist richtet sich nach der Funktion des Belegs. Dienen Quittungen als Buchungsbelege für die gewerbliche Buchführung, gilt seit dem 01.01.2025 nach § 147 Abs. 3 AO und § 257 Abs. 4 HGB eine Frist von acht Jahren. Die Frist beginnt mit dem Schluss des Kalenderjahres, in dem die Quittung ausgestellt wurde.
Erfassen Sie die Zahlung in der Buchführung beziehungsweise im Kassenbuch, soweit dies für den Vorgang erforderlich ist. Eine geordnete Dokumentation erleichtert die spätere Prüfung und Zuordnung.
Häufige Fehler und wie man sie vermeidet
Unleserliche oder unvollständige Angaben erschweren die Zuordnung einer Quittung bei Barzahlung. Kontrollieren Sie den Beleg direkt bei der Ausstellung.
Fehlerhafte Angaben und deren Konsequenzen
Fehlerhafte Angaben auf einer Quittung bei Barzahlung können Rückfragen auslösen oder dazu führen, dass der Beleg für den vorgesehenen Buchhaltungs- oder Steuerzweck nicht ausreicht. Prüfen Sie deshalb, ob Zahlung, Betrag und Geschäftsvorgang nachvollziehbar dokumentiert sind. Ein Kassenbon kann als Beleg dienen, wenn er den konkreten Vorgang ausreichend ausweist; er ist nicht in jedem Fall ein Ersatz für eine gesonderte Quittung.
Empfehlungen zur Minimierung von Risiken
Nutzen Sie eine Vorlage, um wiederkehrende Angaben einheitlich zu erfassen. Prüfen Sie jeden Beleg vor der Ablage und ordnen Sie ihn dem passenden Geschäftsvorfall zu. Wenn mehrere Beschäftigte Quittungen ausstellen, legen Sie einen gemeinsamen Ablauf für Kontrolle und Ablage fest.
Praktische Tipps zur Nutzung von Quittungen bei Barzahlung
Best Practices für Unternehmen und Kunden
Unternehmen sollten Barzahlungen zeitnah dokumentieren und Quittungen den bezahlten oder offenen Rechnungen zuordnen. Bei betrieblichen Ausgaben sollte der Beleg den Anlass und die Zahlung nachvollziehbar machen. Prüfen Sie gesondert, ob für den Vorsteuerabzug weitere Angaben erforderlich sind.
Als zahlende Person können Sie bei Bedarf eine Quittung verlangen und sollten sie für Rückfragen oder Reklamationen aufbewahren. Eine geordnete Ablage erleichtert auch den Überblick über persönliche Ausgaben.
Fazit
Eine Quittung bei Barzahlung hält fest, dass eine Zahlung erfolgt ist. Sie sollte Betrag, Anlass und Zahlungsempfänger klar erkennen lassen. Welche Angaben darüber hinaus erforderlich sind, hängt davon ab, wofür der Beleg verwendet wird.
Ordnen Sie die Quittung dem Geschäftsvorgang zu und beachten Sie die maßgebliche Aufbewahrungsfrist. Bei Unsicherheit zu Buchungs- oder Steueranforderungen lassen Sie den konkreten Beleg fachlich prüfen.
FAQ zur Quittung bei Barzahlung
Was ist eine Quittung bei Barzahlung?
Eine Quittung bei Barzahlung ist eine schriftliche Bestätigung, dass der Zahlungsempfänger Geld erhalten hat. Sie dokumentiert den Zahlungsvorgang.
Welche Informationen müssen auf einer Quittung bei Barzahlung enthalten sein?
Die Angaben richten sich nach dem Zweck des Belegs. Für eine nachvollziehbare Dokumentation sollten mindestens Zahlungsempfänger, Datum, Betrag und Anlass erkennbar sein. Wenn die Quittung zugleich als Rechnung dient, können zusätzliche steuerliche Pflichtangaben gelten.
- Name des Zahlungsempfängers und des Ausstellers, soweit für den Beleg erforderlich
- Ausstellungsdatum und gegebenenfalls Ort
- Art und Menge der Produkte oder Dienstleistungen
- Betrag und, falls einschlägig, Angaben zu Steuer und Steuersatz
Wie lange muss ich eine Quittung aufbewahren?
Für Quittungen mit Belegfunktion in der gewerblichen Buchführung gilt seit 2025 eine Aufbewahrungsfrist von acht Jahren ab dem Ende des Kalenderjahres der Ausstellung. Reine Privatbelege ohne steuerliche Relevanz unterliegen keinen gesetzlichen Aufbewahrungsfristen, sollten jedoch bis zum Ablauf zivilrechtlicher Verjährungsfristen aufbewahrt werden.
Kann ein Kassenbon eine Quittung ersetzen?
Ein Kassenbon kann den Zahlungsvorgang belegen, wenn er die Transaktion nachvollziehbar ausweist. Ob er für den jeweiligen Buchhaltungs- oder Steuerzweck genügt, hängt von den erforderlichen Angaben ab. Prüfen Sie den Bon daher im Zusammenhang mit dem konkreten Vorgang.