Ein Abzinsungsrechner ermittelt den heutigen Barwert künftiger Zahlungsströme auf Basis eines festgelegten Diskontierungszinssatzes und der Laufzeit. Für Unternehmer und Finanzverantwortliche liefert das Verfahren eine objektive Entscheidungsgrundlage, um Investitionsvorhaben und Zahlungsansprüche miteinander zu vergleichen.
Mit fundierten Barwertberechnungen lassen sich Investitionsentscheidungen verlässlich absichern und Finanzierungsstrukturen präzise planen.
Abzinsungsrechner (Barwert-Ermittlung)
Ergebnis
Abgezinster Wert: 61.391,33 €
Was ist ein Abzinsungsrechner und wie funktioniert er?
Ein Abzinsungsrechner ermittelt den Barwert (Gegenwartswert) einer künftigen Geldsumme. Die Abzinsung kehrt die klassische Zinseszinsrechnung um: Statt zu berechnen, wie ein Startkapital anwächst, bestimmt das Tool das notwendige Anfangskapital, das bei einem definierten Zinssatz über eine bestimmte Laufzeit investiert werden müsste, um einen Zielbetrag zu erreichen.
Grundlagen der Abzinsung
Die Abzinsung basiert auf dem Prinzip des Zeitwerts des Geldes: Ein Euro heute ist mehr wert als ein Euro in der Zukunft, da Kapital am Markt Erträge erwirtschaften kann und künftige Zahlungen Risiken sowie Kaufkraftverlusten unterliegen.
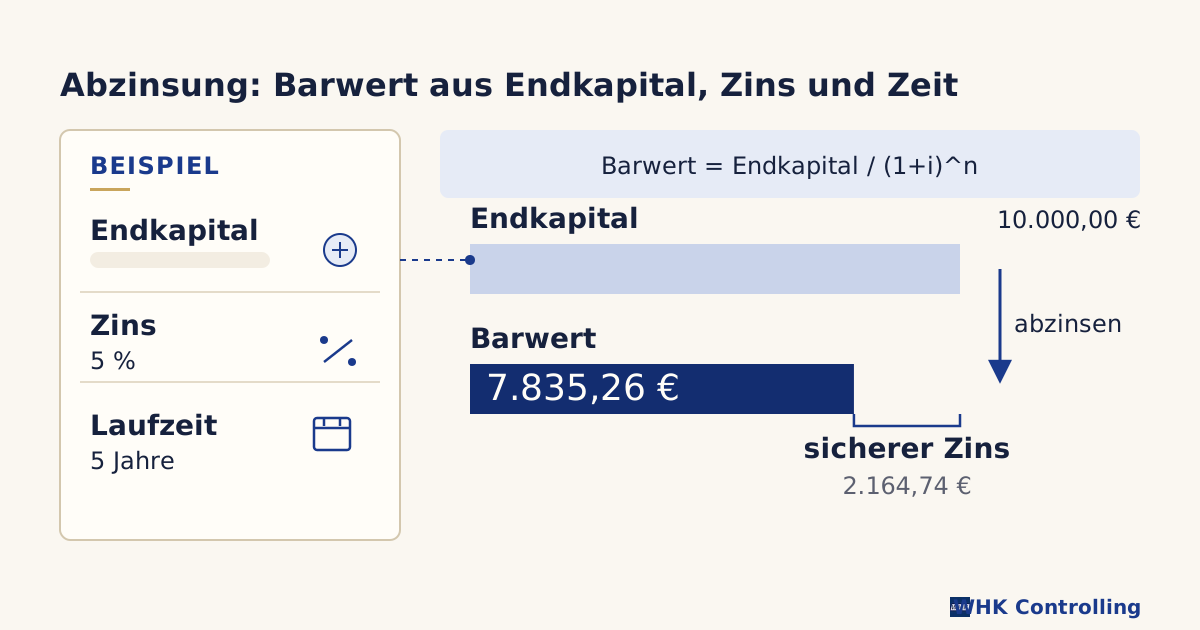
Zur Berechnung dient die Barwertformel , in der das Endkapital über die Anzahl der Perioden mit dem Diskontierungszinssatz abgezinst wird.
Berechnung des Barwerts
Zur Ermittlung des Barwerts werden der erwartete Endbetrag, der Betrachtungszeitraum in Jahren sowie der Abzinsungssatz erfasst. Das Rechenergebnis weist aus, welchen Wert dieser künftige Mittelzufluss aus heutiger Sicht besitzt.
Die Differenz zwischen Endbetrag und Barwert entspricht dem kalkulatorischen Zinsabschlag über die Gesamtlaufzeit und verdeutlicht die Opportunitätskosten des Wartens bis zum Zufluss.
Die Rolle des Zinssatzes
Der Zinssatz steuert die Höhe des Barwerts unmittelbar: Je höher der Diskontierungssatz gewählt wird, desto geringer fällt der Barwert der künftigen Zahlung aus.
In der Unternehmenspraxis orientiert sich der Abzinsungssatz an den gewichteten Kapitalkosten (WACC), den Refinanzierungskosten oder an den offiziellen Daten der Deutschen Bundesbank zu Abzinsungszinssätzen. Ein marktgerechter Zinssatz verhindert Fehleinschätzungen bei der Projektbewertung.
Anwendungsbereiche des Abzinsungsrechners
In der unternehmerischen Finanzplanung bewertet der Abzinsungsrechner künftige Einzahlungen und Verbindlichkeiten. Das Verfahren ermöglicht den objektiven Vergleich von Zahlungsströmen, die zu unterschiedlichen Zeitpunkten anfallen.
Finanzplanung und Investitionsentscheidungen
In der betrieblichen Finanzplanung zeigt die Abzinsung, wie viel Liquidität heute vorgehalten oder angelegt werden muss, um künftige Verpflichtungen planmäßig zu bedienen. Unternehmen nutzen das Verfahren unter anderem für Pensionsrückstellungen, planmäßige Darlehenstilgungen oder Anschaffungsprojekte.
Vergleich von Investitionsmöglichkeiten
Die Abzinsung macht unterschiedliche Optionen mit abweichenden Laufzeiten und Zahlungsverläufen vergleichbar. Über die Barwerte künftiger Cashflows lässt sich der Kapitalwert (NPV) eines Projekts ermitteln: Liegt die Summe der abgezinsten Überschüsse über der Anfangsinvestition, ist das Vorhaben wirtschaftlich vorteilhaft.
Nutzung bei Krediten und Hypotheken
Bei Darlehen, Anleihen und Leasingvereinbarungen dient die Diskontierung zur Analyse des tatsächlichen Barwerts aller Zahlungsverpflichtungen. Finanzverantwortliche prüfen damit Konditionen verschiedener Finanzierungsangebote, bewerten Sondererlöse oder berechnen vorzeitige Ablösesummen.
Vorteile der Nutzung eines Abzinsungsrechners
Der Einsatz eines Abzinsungsrechners schafft Transparenz über den Zeitwert gebundenen Kapitals. Er unterstützt Entscheider dabei, Investitionsbudgets realistisch zu dotieren und bei konkurrierenden Zielen zwischen Rentabilität, Risiko und Liquidität abzuwägen.
Optimierung von Investitionen
Die Diskontierung zukünftiger Erträge verhindert Fehlinvestitionen, die auf bloßen Nominalwerten beruhen. Wer künftige Mittelzuflüsse auf den heutigen Bewertungsstichtag abdiskontiert, sieht exakt, ob eine Investition nach Abzug der Kapitalkosten einen wirtschaftlichen Mehrwert liefert.
Sicherstellung von Kapital für spekulative Zwecke
In Anlagestrategien dient die Barwertermittlung dazu, das zur Zielerreichung zwingend notwendige Basiskapital festzulegen. Sobald der Barwert künftiger Verbindlichkeiten sicher reserviert ist, lässt sich überschüssige freie Liquidität gezielt für ertragsorientierte oder risikobehaftete Vorhaben einsetzen.
Begrenzungen und Überlegungen bei der Nutzung
Ein Abzinsungsrechner liefert ein mathematisches Modell, das auf den getroffenen Annahmen basiert. Für eine belastbare Investitionsentscheidung müssen die gewählten Parameter kritisch hinterfragt und mit Szenarioanalysen unterlegt werden.
Genauigkeit der Eingabedaten
Schon geringe Abweichungen beim Zinssatz führen über lange Laufzeiten zu erheblichen Verzerrungen des Barwerts. Bei mehrjährigen Projekten sollten Planer daher Sensitivitätsanalysen mit unterschiedlichen Zinsniveaus durchführen, um Robustheit gegen Marktveränderungen zu prüfen.
Berücksichtigung von Risiko und Inflation
Die gewählte Diskontierungsrate muss das spezifische Projektrisiko sowie den erwarteten Kaufkraftverlust abbilden. Werden nominale Cashflows diskontiert, ist ein nominaler Zinssatz anzusetzen; bei realen Cashflows entsprechend ein inflationsbereinigter Realzins.
Online-Abzinsungsrechner: Einfacher Zugang für jeden
Digitale Abzinsungsrechner ermöglichen einen schnellen Vorab-Check einzelner Zahlungsströme ohne manuellen Tabellenaufbau. Anhand von Zielbetrag, Diskontierungssatz und Laufzeit lässt sich der Barwert sofort bestimmen.
Für komplexe unternehmerische Vorhaben mit uneinheitlichen Periodenzahlungen oder dynamischen Zinssätzen dient der Online-Schnellcheck als erste Orientierung, bevor eine detaillierte Mehrperiodenplanung in Excel aufgesetzt wird.
FAQ
Was ist der Unterschied zwischen einem Abzinsungsrechner und einem normalen Zinsrechner?
Ein Zinsrechner ermittelt die Aufzinsung: Er berechnet, auf welchen Endbetrag ein heutiges Startkapital mit Zinsen anwächst. Ein Abzinsungsrechner kehrt diesen Rechenweg um: Er ermittelt den Barwert, der heute nötig ist, um einen vorgegebenen Betrag in der Zukunft zu erreichen.
Wie wähle ich den richtigen Zinssatz für den Abzinsungsrechner?
Der Zinssatz richtet sich nach dem Verwendungszweck: Für Unternehmensinvestitionen eignen sich die gewichteten durchschnittlichen Kapitalkosten (WACC) oder die Rendite einer risikofreien Alternativanlage zuzüglich eines angemessenen Risikoaufschlags. Für steuerliche oder handelsrechtliche Rückstellungen gelten gesetzlich vorgegebene Abzinsungssätze.
Kann der Abzinsungsrechner bei der Altersvorsorge helfen?
Ja. Die Berechnung zeigt, welcher Einmalbetrag heute angelegt werden muss, um unter Berücksichtigung einer erwarteten Durchschnittsverzinsung ein definiertes Altersvorsorgekapital zum Renteneintritt zur Verfügung zu haben.
Ist der Abzinsungsrechner für Unternehmen oder Privatpersonen nützlicher?
Das Verfahren ist für beide Seiten relevant: Unternehmen nutzen es vor allem für Investitionsrechnungen, Firmenbewertungen und Rückstellungen nach HGB. Privatpersonen wenden es an, um Sparziele, Erbschaftsplanungen oder Festgeldangebote über längere Horizonte miteinander zu vergleichen.
Fazit
Ein Abzinsungsrechner macht künftige Zahlungsströme vergleichbar und entlarvt Nominalbeträge, die ihren Wert erst in vielen Jahren entfalten. Für die praktische Umsetzung empfiehlt sich ein dreistufiges Vorgehen: Bestimmen Sie den markt- und risikogerechten Diskontierungszinssatz, ermitteln Sie die Barwerte der Zahlungsreihen und führen Sie abschließend einen Sensitivitätscheck mit veränderten Zinsannahmen durch.