„Cash is King“ – dieser alte Spruch aus der Finanzwelt hat nichts an Aktualität verloren. Viele Unternehmer machen den Fehler, Gewinn mit Liquidität gleichzusetzen. Doch ein hoher Gewinn auf dem Papier nützt wenig, wenn das Geld in offenen Forderungen oder Lagerbeständen gebunden ist und die Rechnungen nicht bezahlt werden können. Hier kommt die Cash Flow Rechnung (auch Kapitalflussrechnung genannt) ins Spiel.
In diesem Artikel erfahren Sie, wie Sie den Cash Flow berechnen, warum er der wichtigste Indikator für die finanzielle Gesundheit Ihres Unternehmens ist und wie Sie die direkte von der indirekten Methode unterscheiden. Zusätzlich stellen wir Ihnen einen interaktiven Rechner zur Verfügung, mit dem Sie Ihren operativen Cash Flow sofort ermitteln können.
Was ist die Cash Flow Rechnung?
Die Cash Flow Rechnung (auf Deutsch: Kapitalflussrechnung) ist eine Liquiditätsrechnung, welche die Zahlungsströme eines Unternehmens innerhalb einer Periode als Einzahlungen und Auszahlungen wiedergibt. Im Gegensatz zur Gewinn-und-Verlustrechnung (GuV), die auch nicht zahlungswirksame Buchungen wie Abschreibungen oder Rückstellungen enthält, konzentriert sie sich rein auf die tatsächlichen Geldbewegungen – eine Fondsstromrechnung auf Basis von Zahlungsmitteln und Zahlungsmitteläquivalenten Gabler Wirtschaftslexikon – Kapitalflussrechnung.
Einfach ausgedrückt: Der Cash Flow zeigt, wie viel Geld tatsächlich auf dem Konto landet oder abfließt. Ein positiver Cash Flow bedeutet, dass das Unternehmen mehr Geld eingenommen als ausgegeben hat – die Liquidität steigt. Als Kennzahl für die Innenfinanzierungskraft wird der Cashflow aus Jahresüberschuss und GuV-Positionen abgeleitet Gabler Wirtschaftslexikon – Cashflow.
Rechtlich ist die Kapitalflussrechnung nach § 297 Abs. 1 HGB Pflichtbestandteil des Konzernabschlusses (neben Konzernbilanz, Konzern-GuV, Anhang und Eigenkapitalspiegel) und nach IAS 7 Pflichtbestandteil des IFRS-Abschlusses, gegliedert nach betrieblicher Tätigkeit, Investitionstätigkeit und Finanzierungstätigkeit § 297 HGB IAS 7 Statement of Cash Flows. Details zur Darstellung und zum Aktivitätsformat regelt in Deutschland DRS 21 DRSC – DRS 21.
Warum ist der Cash Flow wichtiger als der Gewinn?
Es ist durchaus möglich, dass ein Unternehmen profitabel ist (Gewinn ausweist), aber dennoch insolvent geht. Wenn Sie beispielsweise Produkte auf Ziel verkaufen, buchen Sie zwar einen Umsatz und Gewinn, haben das Geld aber noch nicht auf dem Konto. Müssen Sie gleichzeitig Lieferanten und Gehälter bezahlen, kann es zu einem Liquiditätsengpass kommen.
Für Investoren und Banken ist die Cash Flow Rechnung daher oft aussagekräftiger als die reine Gewinnbetrachtung. Sie beantwortet die Frage: „Kann dieses Unternehmen seine Rechnungen aus eigener Kraft bezahlen?“ Die Kapitalflussrechnung ergänzt Bilanz und GuV als drittes Element und zeigt die Veränderung des Finanzmittelfonds und deren Ursachen Haufe – Aufstellung einer Kapitalflussrechnung.
Die drei Arten des Cash Flows
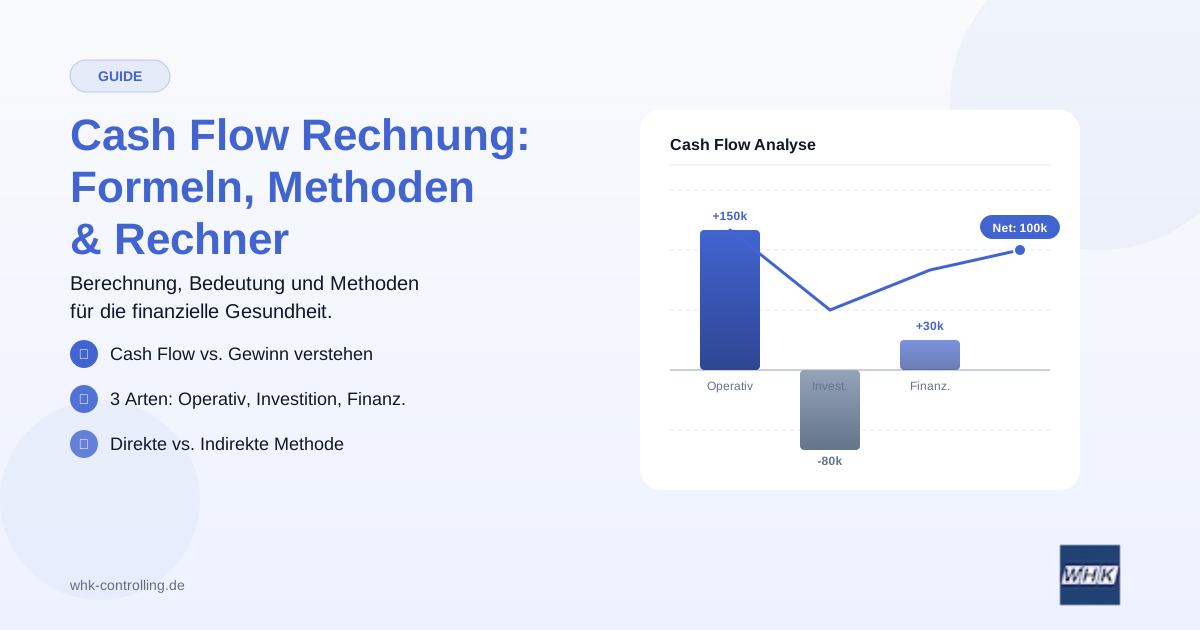
Um die Finanzströme besser analysieren zu können, wird der Cash Flow – nach DRS 21 und IAS 7 im Aktivitätsformat – in drei Bereiche unterteilt:
- Operativer Cash Flow: Ergebnis aus der gewöhnlichen Geschäftstätigkeit (Verkauf von Waren/Dienstleistungen). Er ist der wichtigste Indikator für die Ertragskraft. Mehr zur Abgrenzung und Berechnung finden Sie im operativen Cashflow.
- Cash Flow aus Investitionstätigkeit: Mittelabflüsse für Investitionen (z. B. Maschinenkauf) oder Zuflüsse aus dem Verkauf von Anlagevermögen. Erhaltene Zinsen und Dividenden werden hier gesondert gezeigt.
- Cash Flow aus Finanzierungstätigkeit: Geldflüsse zwischen Unternehmen und Eigen- bzw. Fremdkapitalgebern (Dividenden, Kreditaufnahme und -tilgung, Kapitalerhöhungen). Gezahlte Zinsen und Dividenden werden hier gesondert gezeigt.
Cash Flow berechnen: Direkte vs. Indirekte Methode
Es gibt zwei Wege, den Cash Flow zu ermitteln. Beide führen zum gleichen Ergebnis, unterscheiden sich aber in der Herleitung.
1. Die direkte Methode
Hier werden alle zahlungswirksamen Erträge und Aufwendungen direkt gegenübergestellt. Diese Methode ist sehr transparent, aber in der Praxis aufwendig, da die Daten oft nicht direkt aus der Buchhaltung ablesbar sind.
Formel für die direkte Methode:
Grundprinzip immer: . Bei der direkten Ermittlung werden operative Einzahlungen (z. B. Kundenzahlungen) und operative Auszahlungen (Personal, Material, Zinsen, Steuern) brutto gegenübergestellt.
2. Die indirekte Methode (Der Standard)
Die indirekte Methode ist in der Praxis weitaus verbreiteter, da sie auf dem Jahresüberschuss aus der GuV aufbaut. Hierbei wird der Gewinn um alle Positionen korrigiert, die zwar den Gewinn beeinflussen, aber kein Geld bewegt haben (z. B. Abschreibungen) sowie um Veränderungen des Working Capitals.
Formel für die indirekte Methode (Operativer Cash Flow):
Erklärung der Bestandteile:
- Abschreibungen: Mindern den Gewinn, kosten aber kein Geld → werden addiert.
- Forderungen: Wenn Forderungen steigen, haben Sie Ware verkauft (Gewinn), aber noch kein Geld erhalten → wird subtrahiert.
- Verbindlichkeiten: Wenn Sie Lieferanten später bezahlen, bleibt das Geld länger bei Ihnen → wird addiert.
Vereinfacht: . Abnahmen kehren das Vorzeichen um.
Interaktiver Cash Flow Rechner (Indirekte Methode)
Nutzen Sie diesen Rechner, um schnell den operativen Cash Flow basierend auf Ihren Bilanz- und GuV-Daten zu ermitteln. Geben Sie die Werte in Euro ein. Das Ergebnis hilft Ihnen einzuschätzen, wie viel Liquidität Ihr Kerngeschäft in der Periode selbst erwirtschaftet hat – vor Investitionen und Finanzierung.
Operativer Cash Flow Rechner
Annahmen: Vereinfachtes Schema ohne Zuschreibungen, ohne Umgliederungen für Zinsen/Steuern und ohne Investitions-/Finanzierungsbereich. Grenzen: Schnellcheck für die Liquiditätsplanung – kein Ersatz für eine Kapitalflussrechnung nach DRS 21/IAS 7 und keine Steuer- oder Rechtsberatung. Für Investitionsentscheidungen ergänzen Sie den Free Cash Flow (operativer Cashflow abzüglich Investitionen).
Häufige Fehler bei der Cash Flow Analyse
Selbst erfahrene Unternehmer stolpern oft über diese Fallstricke:
- Verwechslung mit Gewinn: Wie bereits erwähnt, ist Gewinn nicht gleich Cash. Ein Unternehmen kann steuerlich arm, aber liquide reich sein (z. B. durch hohe Abschreibungen).
- Einmalige Effekte ignorieren: Der Verkauf einer Immobilie treibt den Cash Flow kurzfristig hoch (Investitions-Cash-Flow), sagt aber nichts über das operative Geschäft aus.
- Working Capital vernachlässigen: Wer sein Lager unnötig vollstopft, bindet Kapital. Ein optimiertes Bestandsmanagement verbessert den Cash Flow sofort. Für die vorausschauende Steuerung ergänzt ein rollierender Cash-Flow-Forecast die historische Betrachtung.
Fazit
Die Cash Flow Rechnung ist mehr als nur eine Pflichtübung für den Konzernabschluss. Sie ist das Navigationssystem für Ihre Liquidität. Wer den Unterschied zwischen Gewinn und Cash Flow versteht und die indirekte Methode beherrscht, kann finanzielle Engpässe frühzeitig erkennen und gegensteuern – Rechtsstand 2026 nach HGB, DRS 21 und IAS 7.
Nächster Schritt: Prüfen Sie mit dem Rechner oben Ihren aktuellen operativen Cash Flow und vergleichen Sie ihn mit dem Vorzeitraum. Liegt er dauerhaft unter dem Jahresüberschuss, analysieren Sie Working Capital (Forderungen, Vorräte, Verbindlichkeiten) und planen Sie die nächsten 13 Wochen mit einem Forecast. Bei Fragen zur Einordnung unterstützt Sie Ihre Steuerberatung oder ein externes Controlling – Inhalte hier sind allgemeine Information, keine Steuer- oder Rechtsberatung im Einzelfall.