Während der handelsrechtliche Jahresabschluss erst Monate nach dem Stichtag vorliegt, liefert die betriebswirtschaftliche Auswertung (BWA) zeitnahe Einblicke in Erlöse, Kostenstrukturen und das operative Zwischenergebnis.
Was ist eine BWA und warum ist sie unverzichtbar?
Die betriebswirtschaftliche Auswertung verdichtet die laufenden Buchungsdaten der Finanzbuchhaltung zu einer kurzfristigen Erfolgsrechnung. Sie basiert typischerweise auf dem Gesamtkostenverfahren gemäß § 275 Abs. 2 HGB und bildet Monat für Monat ab, wie sich Umsatz, Wareneinsatz, Personalkosten und Sachaufwendungen entwickeln.
Für Geschäftsführer und kaufmännische Leiter erfüllt die unterjährige Auswertung zwei zentrale Aufgaben: Sie dient als internes Frühwarnsystem für Margenveränderungen oder Kostensteigerungen und bildet die primäre Verhandlungsgrundlage im regelmäßigen Banken- und Investorengespräch.
Praxistipp:
Eine BWA entfaltet ihre Aussagekraft erst durch den Vergleich: Betrachten Sie niemals nur den Einzelmonat isoliert, sondern stets den kumulierten Wert seit Jahresbeginn sowie den Vorjahreszeitraum. So neutralisieren Sie saisonale Schwankungen und erkennen Trends frühzeitig.
Aufbau der Standard-BWA (DATEV BWA-Form 01)
In der deutschen Buchhaltungspraxis hat sich die DATEV-Standard-BWA (Form 01) als Referenzmodell etabliert. Unabhängig davon, ob Buchungen im Kontenrahmen SKR 03 oder SKR 04 geführt werden, folgt die Staffelung einer festen kaskadierenden Logik von den Bruttoerlösen bis zum vorläufigen Ergebnis.
| BWA-Zeile / Stufe | Zusammensetzung & Bedeutung | Rechnerische Herleitung |
|---|---|---|
| 1. Umsatzerlöse | Nettoumsätze aus Lieferungen und Leistungen des Kerngeschäfts | Erlöskonten (netto) |
| 2. Gesamtleistung | Umsatz korrigiert um Bestandsveränderungen und aktivierte Eigenleistungen | |
| 3. Materialaufwand / Wareneinsatz | Direkte Kosten für Roh-, Hilfs- und Betriebsstoffe sowie bezogene Fremdleistungen | Wareneingang + Fremdleistungen |
| 4. Rohertrag | Wertschöpfung nach Abzug aller direkten Leistungskosten | |
| 5. Gesamtkosten | Summe der betrieblichen Gemeinkosten (Personal, Raum, Abschreibungen, sonstige Kosten) | |
| 6. Betriebsergebnis (EBIT) | Operatives Ergebnis vor Zinsen, Finanzaufwand und Steuern | |
| 7. Neutrales Ergebnis | Zinsaufwendungen, Zinserträge und betriebsfremde Erträge/Aufwendungen | |
| 8. Vorläufiges Ergebnis (EBT) | Ergebnis vor Ertragsteuern |
Im Unterschied zur Bilanz nach Bilanz-Muster und Aufbau nach HGB, die stichtagsbezogen Vermögen und Schulden gegenüberstellt, spiegelt die BWA den unterjährigen Wertefluss wider. Eine vertiefte Betrachtung des operativen Resultats finden Sie im Beitrag zum Thema Betriebsergebnis ermitteln.
Formeln und mathematische Zusammenhänge der BWA
1. Berechnung des Rohertrags
In Worten: Der Rohertrag entspricht der Gesamtleistung aus Umsatzerlösen, Bestandsveränderungen und aktivierten Eigenleistungen nach HGB abzüglich des direkten Material- und Wareneinsatzes.
2. Berechnung des Betriebsergebnisses
In Worten: Das Betriebsergebnis entspricht dem Rohertrag abzüglich aller betrieblichen Gemeinkostenblöcke.
Kanonisches Rechenbeispiel (Musterunternehmen 2026)
Ein mittelständisches Dienstleistungs- und Handelsunternehmen verzeichnet in einem Wirtschaftsmonat folgende Werte:
- Umsatzerlöse: 120.000,00 € (Bestandsveränderung: 0,00 €)
- Wareneinsatz & Fremdleistungen: 42.000,00 €
- Personalkosten: 38.000,00 €
- Raumkosten: 4.500,00 €
- Abschreibungen (AfA): 3.200,00 €
- Sonstige betriebliche Kosten: 8.300,00 €
- Zinsaufwand (Finanzergebnis): 1.100,00 €
Daraus ergeben sich die Zwischenstufen:
Für eine noch detailliertere Ableitung der Ergebnisgrößen verweisen wir auf unseren Leitfaden zum EBIT berechnen sowie den Beitrag zum Gewinn vor Steuern (EBT).
Interaktiver BWA-Schnellrechner
Mit dem folgenden Rechner können Sie die kaskadierende BWA-Struktur anhand Ihrer eigenen Monats- oder Quartalszahlen durchrechnen. Der Rechner ermittelt Gesamtleistung, Rohertrag, Gesamtkosten sowie das operative Betriebsergebnis (EBIT).
Erträge & Wareneinsatz
Kostenstruktur
Hinweis: Der interaktive Rechner dient als Orientierungshilfe und Schnellcheck. Steuerliche Hinzurechnungen, Zinsabgrenzungen und latente Steuern werden vereinfacht dargestellt.
Einsatz der BWA Excel Vorlage in der Praxis
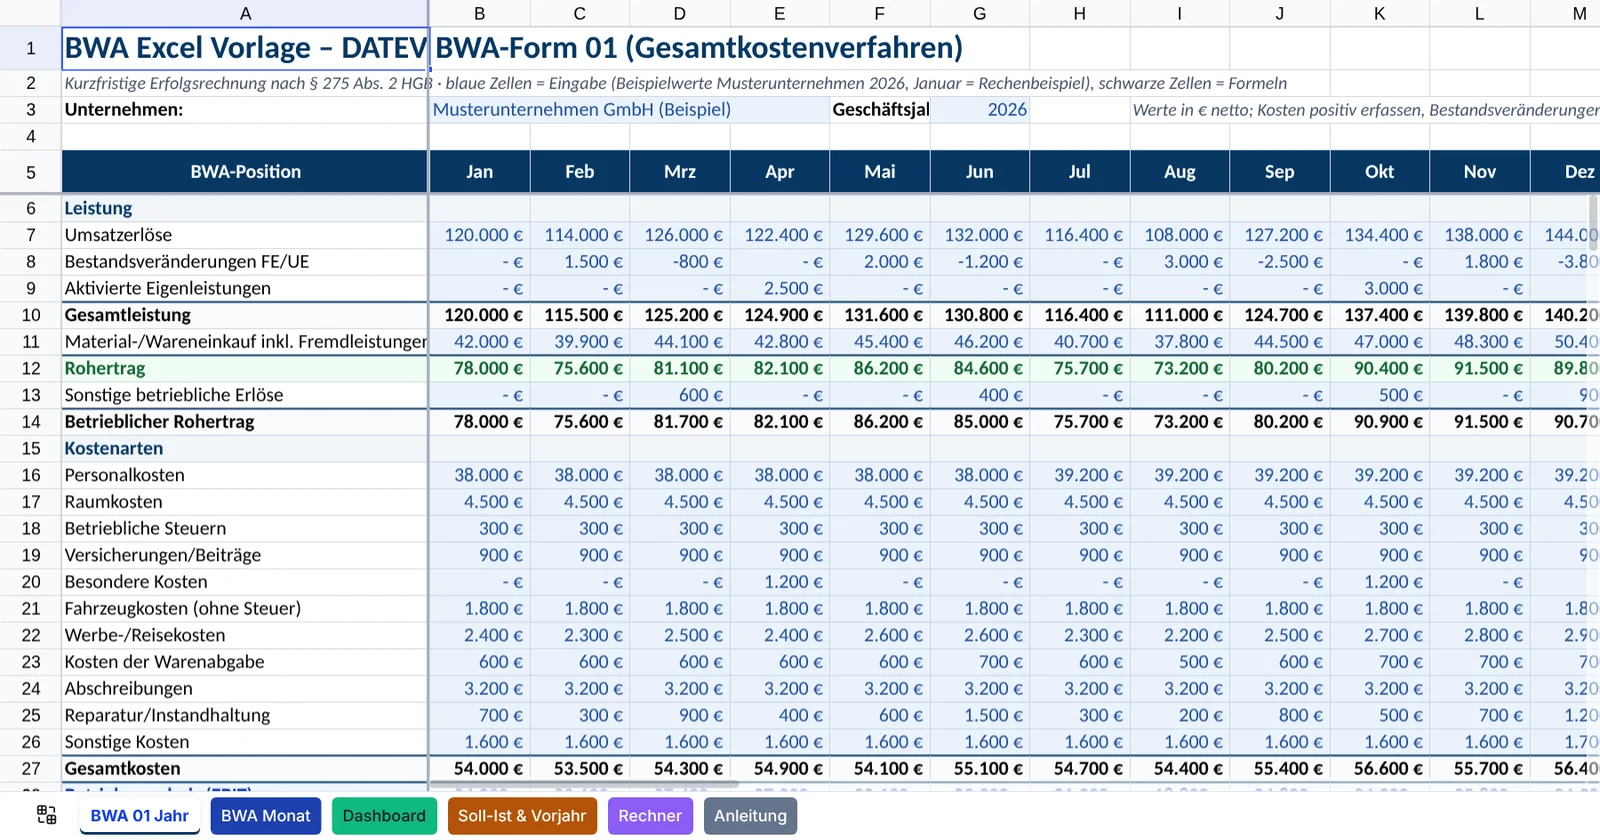
Für die unterjährige Budgetierung und Planung nutzen viele Unternehmen eine Tabellenkalkulation. Die zugehörige Datei BWA_Excel_Vorlage.xlsx bildet das Standard-Schema mit getrennten Monatstabellen und einer automatischen Jahressummierung ab.
Schritt-für-Schritt-Vorgehen bei der monatlichen Pflege
- Rohdaten abstimmen: Übernehmen Sie die Summen- und Saldenliste (SuSa) aus Ihrer Buchhaltung oder tragen Sie die aggregierten Kontensalden ein.
- Periodenabgrenzungen berücksichtigen: Erfassen Sie monatliche Abschreibungen (Abschreibungen auf Anlagegüter) und sonstige Rückstellungen nicht erst zum Jahresende, sondern als kalkulatorischen Monatswert (z. B. des Jahreswerts).
- Soll-Ist-Abgleich durchführen: Vergleichen Sie die Ist-Werte mit dem freigegebenen Wirtschaftsplan, um Abweichungen im Kostenblock frühzeitig zu identifizieren.
Wichtig:
Excel ist ein hervorragendes Werkzeug für Planungsrechnungen und Modellierungen, ersetzt jedoch keine GoBD-konforme Buchhaltungssoftware. Unveränderbare Buchungsbelege und prüfungssichere Festschreibungen müssen primär in Ihrer zertifizierten Finanzbuchhaltung geführt werden (siehe auch unsere Übersicht zur Buchhaltung-Vorlage in Excel).
Häufige Interpretationsfehler in der BWA
Eine BWA liefert präzise Daten, setzt jedoch das richtige Verständnis steuerlicher und handelsrechtlicher Mechanismen voraus. Drei Fehlerquellen treten in der Praxis besonders häufig auf:
- Fehlende unterjährige Bestandsveränderungen: Wenn Waren eingekauft, aber noch nicht verbraucht wurden, verfälscht der unkorrigierte Wareneinsatz die Rohertragsmarge des Monats drastisch.
- Verwechslung von Gewinn und Liquidität: Das vorläufige Ergebnis einer BWA ist keine Cashflow-Aussage. Tilgungsraten für Kredite, Investitionsauszahlungen oder Umsatzsteuer-Zahllasten mindern die Bankguthaben, tauchen in der kurzfristigen Erfolgsrechnung jedoch nicht als Aufwand auf.
- Nicht gebuchte Personal- und Urlaubsrückstellungen: Tantiemen, Jahressonderzahlungen und Urlaubsansprüche sollten anteilig monatlich abgegrenzt werden, um Ergebnissprünge im Dezember zu vermeiden.
Häufig gestellte Fragen (FAQ)
Gibt es eine gesetzliche Pflicht zur Erstellung einer BWA?
Nein, es besteht im Handels- oder Steuerrecht keine gesetzliche Pflicht zur Erstellung einer BWA. Kreditinstitute verlangen jedoch im Rahmen von Kreditvergaberichtlinien (§ 18 KWG) regelmäßig aktuelle unterjährige Auswertungen zur Bonitätsprüfung.
Worin unterscheidet sich die Standard-BWA von einer Einnahmen-Überschuss-Rechnung?
Eine Einnahmen-Überschuss-Rechnung nach § 4 Abs. 3 EStG folgt dem reinen Zufluss- und Abflussprinzip gemäß § 11 EStG. Die Standard-BWA basiert dagegen auf der periodengerechten Abgrenzung von Erträgen und Aufwendungen nach dem Gesamtkostenverfahren. Weitere Details zur vereinfachten Buchführung finden Sie in unserer Anleitung zur Einnahmen-Ausgaben-Rechnung.
Warum weicht das vorläufige BWA-Ergebnis vom Jahresabschluss ab?
Unterjährig werden Inventuren, Rückstellungsanpassungen, Rechnungsabgrenzungsposten und die finale Körperschaft- bzw. Gewerbesteuer oft nur unvollständig oder kalkulatorisch gebucht. Der endgültige Jahresabschluss enthält alle bilanziellen Abschlussbuchungen und weicht daher regelmäßig vom BWA-Dezemberwert ab.
Welche BWA-Form eignet sich für freie Berufe?
Für Freiberufler ohne Bilanzierungspflicht wird häufig die DATEV-BWA Form 43 (Einnahmen-Ausgaben-BWA) genutzt, da sie auf das steuerliche EÜR-Schema nach § 4 Abs. 3 EStG abgestimmt ist und Wareneinsatz- bzw. Bestandsbuchungen ausklammert.
Fazit und nächste Schritte für Ihre Finanzsteuerung