Ob Neugründung oder Wachstumsphase: Größere Anschaffungen binden finanzielle Mittel über Jahre hinweg. Ein systematischer Investitionsplan stellt sicher, dass Sie den tatsächlichen Kapitalbedarf exakt beziffern, Anschaffungszeitpunkte mit der operativen Zahlungsfähigkeit abstimmen und Kreditgeber mit belastbaren Zahlen überzeugen. Hier erfahren Sie, wie Sie mit einer praxiserprobten Investitionsplan Vorlage Ihre Investitionen kalkulieren, in die Unternehmensplanung einbetten und die Wirtschaftlichkeit quantifizieren.
Was ist ein Investitionsplan? Definition und Bedeutung
Der Investitionsplan ist die strukturierte, zeit- und wertmäßige Erfassung aller beabsichtigten Anschaffungen eines Unternehmens. Er erfasst Gegenstände des Anlagevermögens, den Erstbedarf an Betriebsmitteln sowie einmalige Anschaffungsnebenkosten und bildet die rechnerische Basis für den Gesamtkapitalbedarf.
Praxistipp: Aus kaufmännischer Sicht bedeutet eine Investition die Umwandlung von frei verfügbarer Liquidität in gebundenes Vermögen. Während Auszahlungen sofort die Kasse belasten, mindern Sachanlagen den Gewinn erst zeitversetzt über planmäßige Abschreibungen nach den amtlichen AfA-Tabellen.
Ein fundierter Investitionsplan erfüllt vier zentrale Aufgaben in der Unternehmenssteuerung:
- Ermittlung des Kapitalbedarfs: Feststellung der exakten Finanzierungssumme vor Projektbeginn.
- Verbindung zur Liquiditätsplanung: Exakter Ausweis, zu welchen Terminen Zahlungsabflüsse (inklusive Umsatzsteuer-Vorfinanzierung) fällig werden.
- Verhandlungsgrundlage für Banken: Nachweis über den konkreten Verwendungszweck beantragter Kredite oder Fördermittel.
- Investitionscontrolling: Basis für den späteren Soll-Ist-Vergleich hinsichtlich Anschaffungskosten und Renditeannahmen.
Warum ist ein Investitionsplan so wichtig?
Fehleinschätzungen bei Investitionshöhe und Fälligkeitsterminen zählen zu den häufigsten Ursachen für Zahlungsstockungen. Ein strukturierter Plan schafft sowohl bei Gründern als auch in etablierten Unternehmen Planungssicherheit.
Für Existenzgründer
- Vollständige Anlaufkosten: Neben reinen Anlagegütern werden auch Erstlager, Genehmigungen und Einmalkosten von Beginn an eingepreist.
- Fristenkongruente Finanzierung: Langfristige Anlagegüter müssen mit langfristigem Kapital gedeckt sein, statt das kurzfristige Kontokorrentkonto zu belasten.
- Kreditwürdigkeitsprüfung: Strukturierte Investitionsnachweise sind Voraussetzung für KfW-Förderdarlehen und Hausbankkredite.
Für etablierte Unternehmen
- Priorisierung von Sachinvestitionen: Systematische Auswahl renditestarker Projekte bei begrenztem Investitionsbudget.
- Transparenz über Folgekosten: Berücksichtigung künftiger Wartungs-, Raum- und Lizenzkosten vor dem Kaufentscheid.
- Steuerbare Bilanzstruktur: Kontrollierter Aufbau des Sachanlagevermögens und gezielte Abschreibungsplanung nach § 253 Abs. 3 HGB.
Die Bestandteile eines Investitionsplans
Zur vollständigen Erfassung aller Mittelabflüsse gliedert sich die Investitionsplanung in drei Hauptkategorien:
1. Anlagevermögen
Gemäß § 247 Abs. 2 HGB umfasst das Anlagevermögen alle Gegenstände, die dauerhaft dem Geschäftsbetrieb dienen. Im Investitionsplan werden die Netto-Anschaffungskosten und die betriebsgewöhnliche Nutzungsdauer erfasst. Warum und nach welchen Grundsätzen diese Werte bilanziell verteilt werden, erläutert unser Fachbeitrag dazu, warum Anlagen planmäßig abgeschrieben werden.
| Vermögenskategorie | Typische Positionen | AfA-Dauer (Richtwert) |
|---|---|---|
| Materielles Anlagevermögen | Maschinen, Fuhrpark, Büroausstattung, Gebäude | 3 bis 50 Jahre |
| Immaterielles Anlagevermögen | Softwarelizenzen, Schutzrechte, Domain- und Markenrechte | 3 bis 15 Jahre |
| Finanzanlagen | Beteiligungen, langfristige Wertpapiere | Keine planmäßige AfA |
2. Umlaufvermögen
Für den Produktions- und Vertriebsanlauf werden liquide Mittel im Umlaufvermögen gebunden. Hierzu zählen:
- Erstausstattung des Roh-, Hilfs- und Betriebsstofflagers
- Mindestwarenbestand für den Handelsbetrieb
- Sicherheitsbestand für unvorhergesehene Lieferengpässe
3. Gründungskosten
Einmalig anfallende Aufwendungen vor dem operativen Verkaufsstart gehören in die Anlaufrechnung:
- Rechts- und Steuerberatungskosten zur Vertragserstellung
- Notarhonorare und Gerichtsgebühren für den Handelsregistereintrag
- Gewerbeanmeldungen und behördliche Genehmigungen
- Aufwand für Markteinführung und initiales Branding
Investitionsplan Vorlage: Aufbau und Struktur
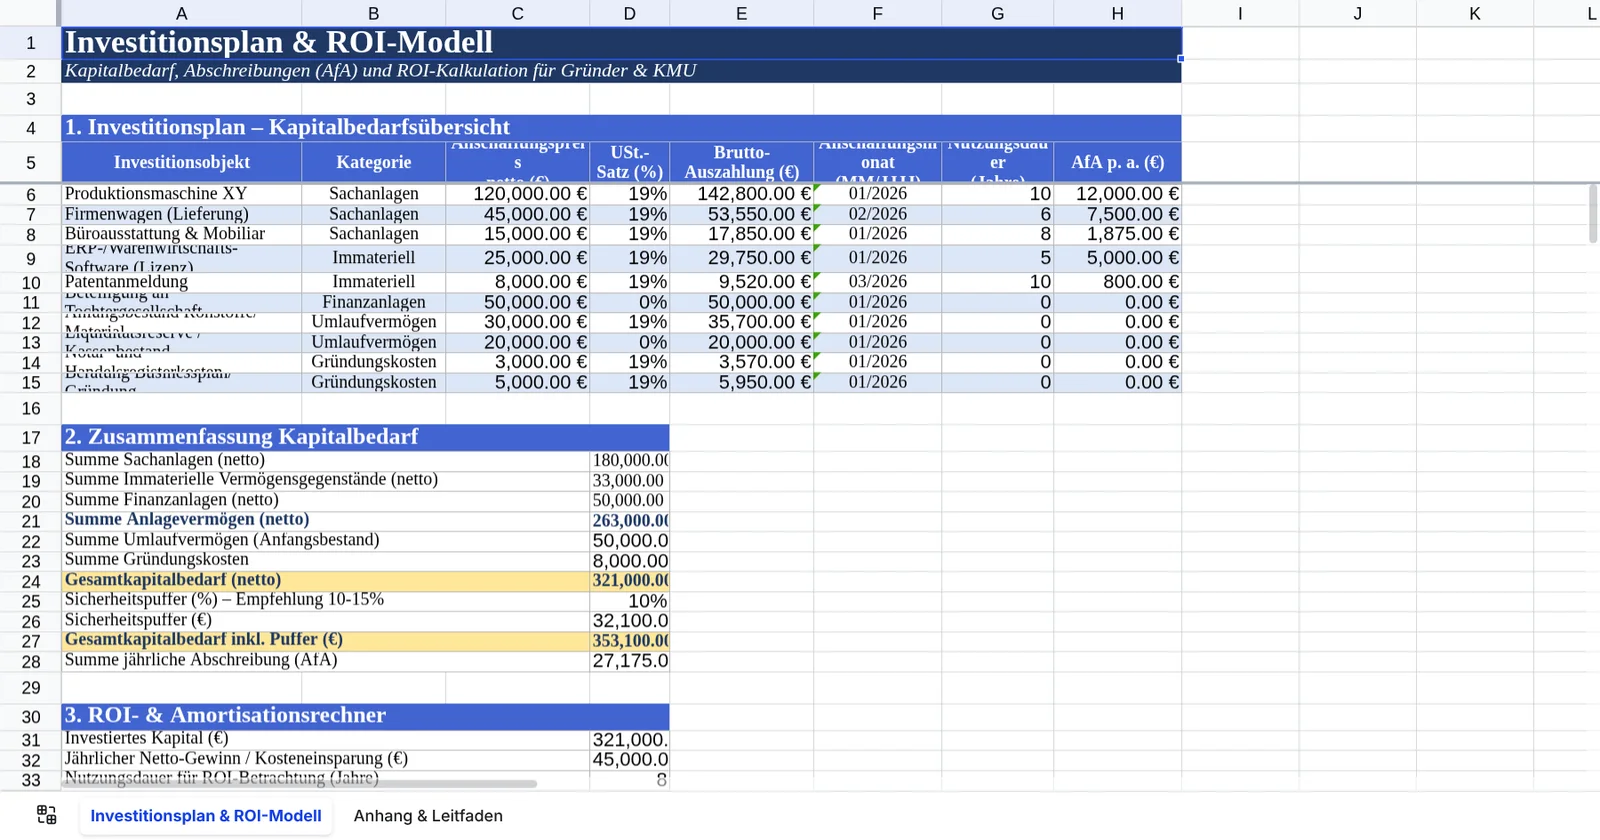
Eine tabellarische Strukturierung stellt sicher, dass alle für Buchhaltung, Steuern und Banken erforderlichen Kennwerte auf Positionsebene vorliegen. Die folgende Tabelle zeigt ein typisches Tabellenblatt aus unserer Arbeitsvorlage:
| Investitionsobjekt | Kategorie | Anschaffungspreis netto | Anschaffungsmonat | Nutzungsdauer | AfA p. a. |
|---|---|---|---|---|---|
| CNC-Fräsmaschine Modell X | Sachanlagen | 50.000,00 € | 03/2026 | 5 Jahre | 10.000,00 € |
| ERP-Branchensoftware | Immateriell | 15.000,00 € | 01/2026 | 3 Jahre | 5.000,00 € |
| Erstausstattung Materiallager | Umlaufvermögen | 20.000,00 € | 02/2026 | – | – |
| Gesamtbedarf | 85.000,00 € | – | – | 15.000,00 € | |
Wichtig: Für ein sauberes Vorsteuer-Controlling führen Sie alle Anschaffungswerte netto auf. In der parallelen Liquiditätsrechnung müssen Sie jedoch den Brutto-Auszahlungsbetrag ansetzen, da die Erstattung der Vorsteuer durch das Finanzamt zeitlich versetzt erfolgt.
Arten von Investitionen im Überblick
Je nach Unternehmenssituation und Zielsetzung unterscheiden Controller verschiedene Investitionsarten:
Nach zeitlichem Ablauf
- Erst- und Gründungsinvestitionen: Anschaffungen zur Aufnahme des Geschäftsbetriebs.
- Laufende Reinvestitionen: Regelmäßiger Austausch verbrauchter Betriebsmittel im laufenden Geschäftsbetrieb.
Nach Investitionszweck
- Ersatzinvestitionen: Ersatz einer technisch veralteten oder defekten Maschine durch eine gleichwertige Anlage. Hier liefert eine standardisierte Kostenvergleichsrechnung verlässliche Entscheidungskriterien.
- Erweiterungsinvestitionen: Vergrößerung der Kapazitäten zur Bedienung einer höheren Nachfrage.
- Rationalisierungsinvestitionen: Anschaffung moderner Technologie zur Senkung von Stückkosten oder Erhöhung der Prozessgeschwindigkeit.
Nach Fristigkeit
- Kurzfristig gebunden: Betriebsmittel und Warenlager mit Umschlag innerhalb von Wochen oder Monaten.
- Mittelfristig gebunden: IT-Hardware, Software und Fuhrpark (3 bis 5 Jahre Nutzungsdauer).
- Langfristig gebunden: Betriebsgrundstücke, Gebäude und komplexe Fertigungsstraßen (10 bis über 30 Jahre).
Investitionsplan erstellen: Schritt-für-Schritt-Anleitung
Für eine lückenlose Planung empfiehlt sich ein strukturierter Ablauf in fünf Schritten:
Schritt 1: Investitionsbedarf identifizieren
Erfassen Sie sämtliche Ressourcen, die für die Aufnahme oder Ausweitung Ihrer Geschäftstätigkeit zwingend erforderlich sind. Trennen Sie strikt zwischen betriebsnotwendigen Basisgütern und optionalen Komfortausstattungen.
Schritt 2: Kosten ermitteln
Holen Sie verbindliche Lieferantenangebote ein. Berücksichtigen Sie neben dem reinen Kaufpreis alle Anschaffungsnebenkosten nach § 255 Abs. 1 HGB (Fracht, Verpackung, Montage, Abnahme, Zölle). Planen Sie für unvorhergesehene Mehraufwendungen einen Sicherheitspuffer von 10 % bis 15 % der Gesamtinvestition ein.
Schritt 3: Zeitliche Planung
Terminieren Sie Anschaffungszeitpunkte monatsgenau. Beachten Sie herstellerseitige Lieferfristen, Bauzeiten und Abnahmezeiträume. So stellen Sie sicher, dass Zahlungsverpflichtungen erst dann fällig werden, wenn die Finanzierungsmittel bereitstehen.
Schritt 4: Wirtschaftlichkeit prüfen
Prüfen Sie jedes größere Investitionsvorhaben vor der Freigabe rechnerisch auf Rentabilität und Amortisation. Bei langfristigen Großprojekten empfiehlt sich die dynamische Bewertung über die Kapitalwertmethode (NPV).
Schritt 5: Dokumentation und Kontrolle
Pflegen Sie Ihren Investitionsplan als operatives Controlling-Dokument. Vergleichen Sie monatlich die geplanten Auszahlungen mit den tatsächlichen Rechnungsbeträgen, um Kostenüberziehungen frühzeitig gegenzusteuern.
ROI-Berechnung für Investitionen
Der Return on Investment (ROI) setzt den zusätzlichen Periodengewinn einer Anschaffung ins Verhältnis zum gebundenen Kapital. Weitere vertiefende Rechenwege finden Sie in unserer Übersicht zur Berechnung der ROI-Formel.
Die Grundformel für die statische Rentabilitätsrechnung lautet:
Dabei bezeichnen:
- Gewinn: Der jährliche Netto-Ertragszuwachs bzw. die jährliche Kosteneinsparung abzüglich der kalkulatorischen Abschreibungen und Betriebskosten.
- Investiertes Kapital: Die gesamten Netto-Anschaffungskosten des Investitionsobjekts.
Beispielrechnung: Eine neue Fertigungsmaschine kostet netto 50.000,00 €. Durch die Automatisierung steigt der jährliche Betriebsgewinn nach Abzug aller Betriebskosten und Abschreibungen um 10.000,00 €. Der ROI errechnet sich wie folgt:
Die statische Amortisationsdauer beträgt bei dieser Konstellation:
Investitionsplan im Businessplan
Im Gesamtgefüge des Businessplans bildet der Investitionsplan zusammen mit dem Betriebsmittelplan den Kapitalbedarfsplan. Er beantwortet externen Kapitalgebern die Frage, wofür finanzielle Mittel verwendet werden.
Die Strukturierung folgt einer festen Logik:
- Investitionsplan: Welche Sach- und Immaterialgüter werden zu welchen Terminen beschafft?
- Kapitalbedarfsplan: Summe aus Investitionsbedarf, Anlaufverlusten und Liquiditätsreserve.
- Finanzierungsplan: Zuordnung von Eigenmitteln, Bankdarlehen und Förderkrediten zur Deckung dieses Bedarfs.
Ausführliche Leitfäden und neutrale Anforderungen zur Gründungsfinanzierung stellt die offizielle Investitionsplanung der IHK Frankfurt bereit.
Häufige Fehler bei der Investitionsplanung vermeiden
| Typischer Planungsfehler | Controlling-Empfehlung |
|---|---|
| Nebenkosten vernachlässigt: Transport, Fundamente, Installation und Schulung werden vergessen. | Vollständige Anschaffungskosten nach § 255 Abs. 1 HGB kalkulieren und 10 % bis 15 % Reserve einplanen. |
| Umsatzsteuer-Vorfinanzierung übersehen: Reine Netto-Betrachtung im Cashflow führt zu Engpässen. | Bruttobeträge in die operative Liquiditätsvorschau übernehmen und Erstattungsmonate realistisch staffeln. |
| Falsche Fristigkeiten: Langfristige Maschinen werden über teure Kontokorrentlinien finanziert. | Goldene Finanzierungsregel beachten: Nutzungsdauer und Kreditlaufzeit müssen deckungsgleich sein. |
| Statisches Dokument: Plan wird nach Erstellung nicht mehr angepasst. | Monatliches Soll-Ist-Controlling etablieren und Restbudgets fortlaufend aktualisieren. |
Interaktiver ROI-Rechner für Ihre Investitionen
Nutzen Sie diesen Rechner für einen schnellen Wirtschaftlichkeits-Check vor Investitionsbeschlüssen:
Hinweis: Dieser Schnellrechner dient der ersten finanzmathematischen Orientierung und ersetzt keine vollständige dynamische Investitionsrechnung.
Kostenlose Investitionsplan Vorlagen und Tools
Für die praktische Umsetzung empfiehlt sich der Einsatz strukturierter Excel-Tabellen. In unserer bereitgestellten Arbeitsvorlage (Investitionsplan_Vorlage.xlsx) erfassen Sie Einzelanschaffungen nach Anlageklassen, hinterlegen AfA-Fristen und berechnen automatisch den monatlichen Mittelabfluss.
Achten Sie bei der Auswahl professioneller Vorlagen auf folgende Kriterien:
- Automatische AfA-Verteilung: Formeln zur periodengerechten Verteilung der Abschreibungen über Monate und Geschäftsjahre.
- Trennung von Netto- und Bruttowerten: Getrennte Spalten für Anschaffungskosten und anfallende Vorsteuerbeträge.
- Exportfähigkeit: Strukturierte Zusammenfassungen für Bankgespräche und Businessplan-Anhänge.
Häufig gestellte Fragen (FAQ)
Was gehört alles in einen Investitionsplan?
In den Investitionsplan gehören alle Gegenstände des Anlagevermögens (Maschinen, Hard- und Software, Fahrzeuge, Betriebs- und Geschäftsausstattung), die Erstausstattung des Umlaufvermögens (Material- und Warenlager) sowie sämtliche Anschaffungs- und Gründungskosten (Notar, Genehmigungen, Fracht und Montage).
Wie unterscheidet sich der Investitionsplan vom Finanzierungsplan?
Der Investitionsplan stellt dar, wofür Kapital benötigt wird (Mittelverwendung). Der Finanzierungsplan weist nach, womit diese Anschaffungen bezahlt werden (Mittelherkunft über Eigenkapital, Bankdarlehen oder Förderkredite).
Welchen Zeithorizont sollte die Investitionsplanung abdecken?
In der Regel umfasst der Plan einen Zeitraum von drei bis fünf Jahren. Das erste Planungsjahr wird monatsgenau aufgeschlüsselt, während die Folgejahre auf Quartals- oder Jahresbasis fortgeschrieben werden.
Muss die Umsatzsteuer im Investitionsplan berücksichtigt werden?
Ja, in der zweistufigen Planung: Für die Bilanz und Abschreibung zählen ausschließlich die Netto-Anschaffungskosten. In der Liquiditätsplanung muss der volle Bruttobetrag eingeplant werden, da die Vorsteuer zunächst verauslagt werden muss.
Fazit: Mit der richtigen Vorlage zum erfolgreichen Investitionsplan
Ein strukturierter Investitionsplan schützt Ihr Unternehmen vor Fehleinschätzungen und Liquiditätsengpässen. Indem Sie Anschaffungskosten, Nebenkosten und den Zeitplan im Vorfeld exakt quantifizieren, schaffen Sie eine verlässliche Entscheidungsgrundlage für Ihre Unternehmensführung.
Nächste Schritte für Ihre Praxis:
- Erfassen Sie alle anstehenden Sach- und Softwareanschaffungen in der Excel-Vorlage mit konkreten Netto-Preisen.
- Ermitteln Sie die offizielle Nutzungsdauer anhand der amtlichen AfA-Tabellen.
- Prüfen Sie mit dem ROI-Rechner oder dynamischen Verfahren die Vorteilhaftigkeit der Vorhaben.
- Übertragen Sie die monatlichen Auszahlungen in Ihre rollierende Liquiditätsvorschau.